
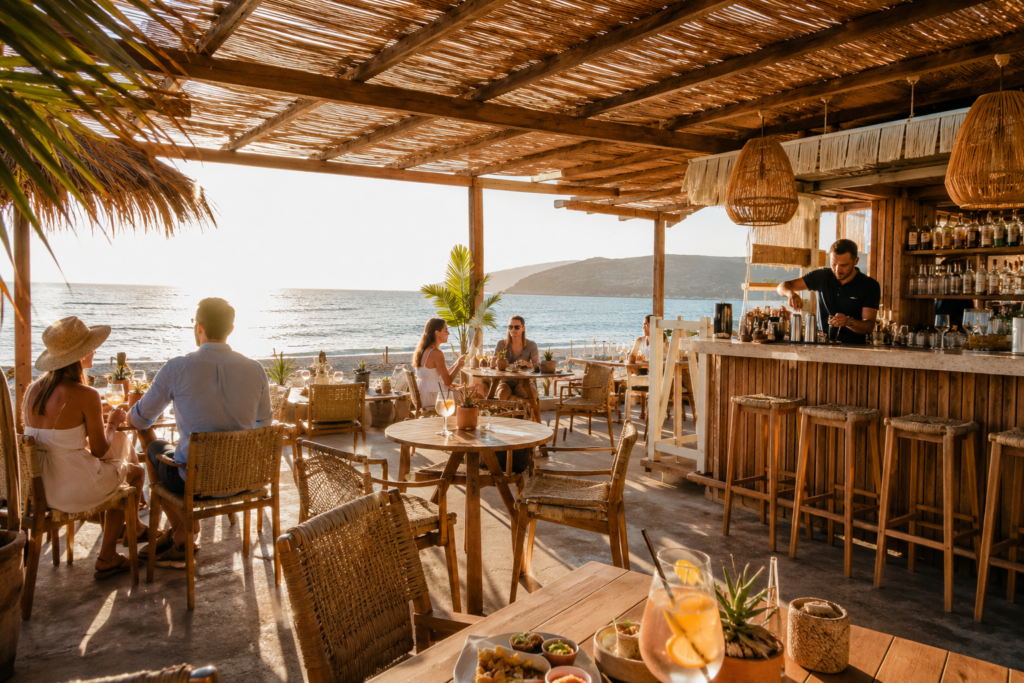
Une situation d’assurance bar de plage refusé arrive plus souvent qu’on ne le croit, surtout à l’approche de la saison estivale. Vous déposez un dossier, l’assureur décline, et l’ouverture de votre établissement se rapproche. Pas de panique : un refus n’est jamais définitif. Il signifie simplement que ce contrat-là, chez cet assureur-là, ne correspond pas à votre risque.
Un bar de plage cumule en effet des particularités qui inquiètent les compagnies généralistes : exploitation saisonnière, structures démontables, proximité de la mer et du vent, alcool servi à une clientèle festive, sono en soirée et affluence difficile à prévoir. Dans cet article, nous vous expliquons pourquoi les refus surviennent, comment les contourner et ce qu’il faut absolument sécuriser avant le premier service. Notre objectif : vous permettre d’ouvrir à la date prévue, correctement couvert.
Assurance bar de plage refusé : pourquoi les assureurs disent non
Un assureur généraliste raisonne en statistiques. Or le bar de plage sort des cases habituelles. Voici les motifs de refus que nous rencontrons le plus souvent chez les exploitants.
Un risque saisonnier et exposé
Un établissement ouvert quatre à six mois par an, monté sur une plage, avec terrasse en bois, paillotes, cuisine légère et groupes électrogènes, présente un risque d’incendie et de tempête supérieur à celui d’un café classique. Beaucoup de compagnies n’ont tout simplement pas de tarif pour ce profil.
Un historique de sinistres ou de résiliation
Un contrat résilié pour impayés, un sinistre récent ou un redressement judiciaire passé figurent dans votre dossier. Ils déclenchent souvent un refus automatique, même lorsque la situation est aujourd’hui assainie. Vous pouvez lire notre guide sur la situation après un incendie dans un bar de plage si c’est votre cas.
Des activités annexes mal déclarées
Concerts, soirées DJ, location de transats, sports nautiques, restauration : chaque activité supplémentaire modifie le risque. Un dossier incomplet ou imprécis entraîne un refus, ou pire, une garantie vidée de sa substance en cas de sinistre.
Que faire en cas d’assurance bar de plage refusé ?
La première règle : ne restez jamais sans couverture. Sans assurance, vous engagez votre patrimoine personnel en cas de blessure d’un client, d’intoxication ou d’incendie. Ensuite, suivez ces étapes dans l’ordre.
- Demandez le motif écrit du refus. Il vous aide à corriger le dossier.
- Complétez votre déclaration de risque : surface, chiffre d’affaires, effectif, activités, moyens de prévention.
- Documentez la prévention : extincteurs, vérification électrique, plan d’évacuation, contrat de maintenance.
- Passez par un courtier spécialisé qui présente votre dossier à des assureurs habitués aux risques de loisirs et de nuit.
Si vous estimez le refus injustifié ou si un litige persiste avec votre assureur actuel, vous pouvez saisir gratuitement la Médiation de l’Assurance. Pour vos obligations de gérant (licence, déclaration d’activité, sécurité), le site Service-Public.fr reste la référence officielle.
Ce que couvre (et ne couvre pas) un contrat bar de plage
Une fois le refus dépassé, vérifiez le contenu réel de votre contrat. Le tableau ci-dessous résume les garanties à examiner.
| Garantie | Couvert | Détail à vérifier |
|---|---|---|
| RC exploitation | Oui | Blessure d’un client, chute sur le sable ou la terrasse, dommage matériel causé à un tiers |
| RC alcool et intoxication | Selon contrat | Faute d’un client alcoolisé, intoxication alimentaire, exclusions liées au service |
| Incendie et explosion | Oui | Structures démontables, groupe électrogène, cuisine, stock |
| Tempête, vent, submersion | Option | Souvent exclue pour les installations légères, à demander expressément |
| Vol et vandalisme | Option | Hors saison, matériel stocké, caisse, sono |
| Perte d’exploitation | Option | Indispensable : une fermeture en juillet ne se rattrape pas |
| Protection juridique | Option | Litiges avec la commune, le voisinage ou les fournisseurs |
Pour approfondir le volet alcool, consultez notre article sur l’assurance bar de plage et la licence IV.
Tarifs et garanties après un refus
Après un refus, la prime est rarement identique à celle d’un établissement sans antécédent. Les assureurs appliquent une majoration pour risque aggravé, qui peut atteindre environ 40 % pour les activités festives. À titre de repère, une multirisque professionnelle pour un bar ou un restaurant se situe généralement entre 960 et 2 000 € par an, et une RC Pro seule entre 190 et 540 € par an. Tarifs indicatifs 2026, à titre d’information.
3 points de vigilance prioritaires :
1. Ne sous-déclarez jamais votre chiffre d’affaires ni vos activités annexes : la règle proportionnelle réduirait votre indemnisation.
2. Vérifiez les exclusions tempête, vent et submersion : elles sont fréquentes pour les structures de plage.
3. Exigez une période de garantie qui couvre le stockage hors saison, pas seulement les mois d’ouverture.
Exemple concret chiffré
Camille exploite un bar de plage sur la côte méditerranéenne, ouvert de mai à septembre, avec 90 couverts et deux soirées musicales par semaine. Son assureur historique la résilie après un sinistre dégât des eaux. Trois compagnies refusent ensuite son dossier, jugé trop saisonnier. Elle passe par un courtier, complète sa déclaration de risque et joint ses attestations de prévention.
Résultat : elle obtient une multirisque avec RC exploitation, incendie, tempête en option et perte d’exploitation, pour environ 1 700 € par an, franchise comprise. Sans couverture pendant la période de refus, un seul sinistre à 30 000 € aurait été entièrement à sa charge. (Exemple illustratif, tarifs indicatifs)
Comment comparer et choisir la meilleure assurance bar de plage
Face à un refus, multiplier les demandes en ligne est contre-productif : chaque dossier décliné laisse une trace. Un courtier indépendant comme AGS Assurance présente votre dossier de façon structurée à de nombreux partenaires assureurs, compagnies françaises et étrangères, dont certains sont spécialisés dans les risques de loisirs, de nuit et de saison.
Nous comparons les garanties, les franchises, les exclusions et les plafonds, pas seulement le prix. Une fois le contrat choisi, nous vous remettons l’attestation d’assurance nécessaire pour votre commune, votre bailleur ou votre fournisseur. Pour une couverture complète de l’activité, vous pouvez aussi consulter notre page multirisque professionnelle.
FAQ — Assurance bar de plage refusé
L’assurance est-elle obligatoire pour un bar de plage ?
La responsabilité civile professionnelle est de fait indispensable : la commune, le propriétaire du terrain ou le concédant l’exigent presque toujours pour délivrer ou renouveler l’autorisation d’occupation. Sans elle, vous engagez votre patrimoine personnel.
Quand souscrire avant l’ouverture de la saison ?
Idéalement deux à trois mois avant l’ouverture. Ce délai laisse le temps de gérer un refus éventuel, de réunir les justificatifs de prévention et de comparer plusieurs offres sans pression.
Un assureur peut-il refuser de m’assurer sans me donner de raison ?
Pour une assurance non obligatoire, l’assureur est libre de refuser un risque. Demandez toujours le motif par écrit : il vous indique quoi corriger dans votre déclaration avant de la présenter à d’autres compagnies.
Combien coûte une assurance bar de plage ?
Selon la surface, le chiffre d’affaires, les activités et les antécédents, comptez en général entre 1 000 et 2 000 € par an en multirisque. AGS Assurance compare plusieurs offres et vous remet un devis gratuit et personnalisé, adapté à votre situation.
Pourquoi passer par un courtier comme AGS Assurance ?
Parce qu’un courtier indépendant n’est lié à aucune compagnie. AGS Assurance accède à de nombreux partenaires assureurs, y compris sur les dossiers refusés ailleurs, négocie pour vous et vous accompagne en cas de sinistre.
Conclusion : un refus n’est pas la fin de votre saison
Un refus d’assurance pour un bar de plage est un frein temporaire, pas une impasse. Il traduit souvent un dossier mal orienté ou un assureur peu familier de votre métier. En comprenant le motif, en complétant votre déclaration de risque et en documentant votre prévention, vous améliorez nettement vos chances d’obtenir un contrat solide.
Gardez à l’esprit l’essentiel : ne restez jamais sans couverture, déclarez toutes vos activités et vérifiez les exclusions tempête et perte d’exploitation avant de signer. AGS Assurance, courtier indépendant, vous accompagne de la première demande jusqu’à l’attestation. Vous pouvez comparer les offres en quelques minutes et ouvrir sereinement votre établissement dès les premiers beaux jours.


