
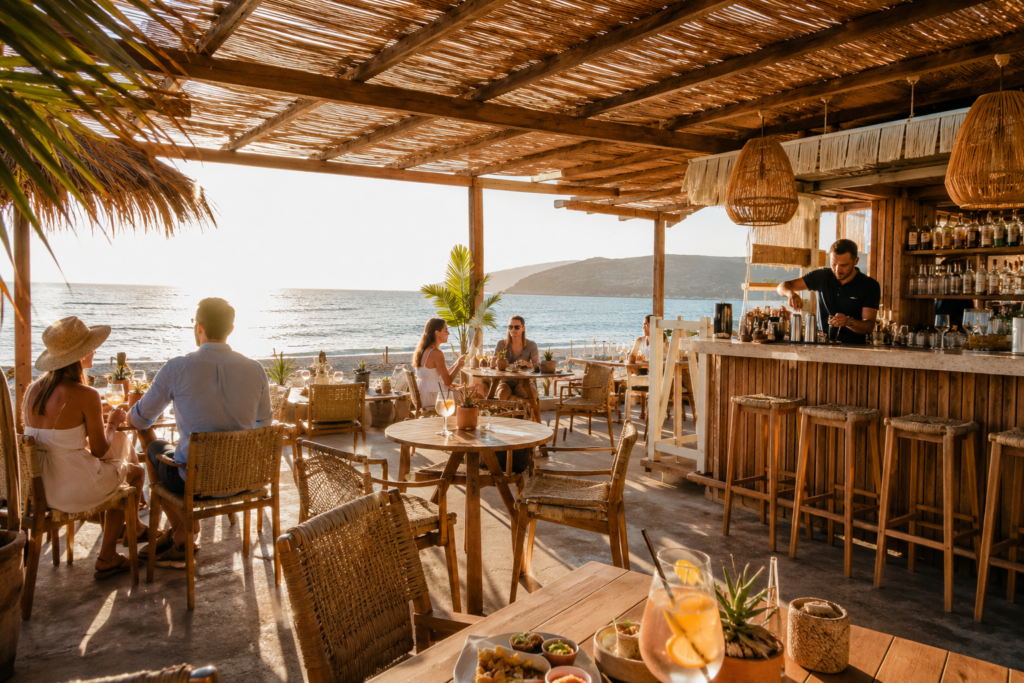
Une assurance bar de plage RC alcool protège votre établissement lorsqu’un client, ivre ou non, cause un dommage ou subit un accident après avoir consommé chez vous. Sable, chaleur, musique et cocktails : le bar de plage cumule les risques. Un client qui chute sur le ponton, une rixe en fin de soirée ou un accident de retour en voiture peuvent engager votre responsabilité. Voici comment bien garantir votre activité, sans payer pour des protections inutiles.
Pourquoi l’assurance bar de plage RC alcool est indispensable
Servir de l’alcool vous place dans un cadre juridique strict. Le Code de la santé publique interdit de servir des personnes manifestement ivres et des mineurs. Vous devez aussi détenir la licence adaptée à votre activité. Pour en savoir plus sur les obligations légales, consultez Service-Public.fr.
En cas de litige, la justice recherche si vous avez respecté ces règles. Un manquement peut fragiliser votre dossier et compliquer l’indemnisation. Une bonne assurance bar de plage RC alcool ne remplace pas la prudence, mais elle absorbe le choc financier d’un sinistre corporel, souvent très coûteux.
Les bars de plage ont des particularités. L’activité est saisonnière, les structures sont souvent démontables et l’exposition aux intempéries est forte. La clientèle varie : familles en journée, groupes festifs le soir. Votre contrat doit refléter cette réalité, pas celle d’un simple café de centre-ville.
Pour comparer avec d’autres établissements festifs, lisez aussi notre guide sur l’assurance pub irlandais et RC alcool.
Ce que couvre et ne couvre pas l’assurance bar de plage RC alcool
La responsabilité civile professionnelle indemnise les tiers lésés par votre activité. La multirisque protège vos biens. Le tableau ci-dessous résume les situations courantes.
| Situation | Couvert ? | Détail |
|---|---|---|
| Client blessé sur la terrasse ou le ponton | Oui | RC exploitation, dommages corporels aux tiers |
| Intoxication alimentaire ou verre contaminé | Oui | RC produits, selon les conditions du contrat |
| Accident causé par un client après consommation | Souvent | Dépend de la clause alcool et du respect de la loi |
| Rixe entre clients | Variable | Garantie à vérifier, exclusion fréquente si faute lourde |
| Tempête, incendie, dégât des eaux sur la structure | Oui | Multirisque, selon capitaux déclarés |
| Perte d’exploitation après sinistre | Option | À souscrire séparément dans la plupart des cas |
| Service à une personne manifestement ivre | Limité | Une faute intentionnelle peut être exclue |
| Vol de matériel ou de caisse | Option | Conditions de protection exigées |
Lisez attentivement les exclusions. Beaucoup de contrats limitent la garantie en cas de non-respect de la réglementation sur l’alcool. C’est précisément le point où un courtier apporte de la valeur : il compare les clauses, pas seulement les prix.
Tarifs et garanties d’une assurance bar de plage RC alcool
Le prix dépend de la surface, du chiffre d’affaires, des horaires, de la licence et de votre sinistralité. À titre de repère pour les cafés-hôtels-restaurants, une RC Pro seule se situe entre 190 et 280 € par an. Une RC étendue coûte plutôt 360 à 540 € par an. Une multirisque complète s’établit souvent entre 1 200 et 2 000 € par an.
Les établissements festifs, avec service tardif ou musique, sont généralement majorés. L’écart peut atteindre environ 40 % par rapport à un restaurant classique. Un bar de plage ouvert en soirée se rapproche donc de cette tranche haute. Tarifs indicatifs 2026, à titre d’information.
3 points de vigilance prioritaires :
1. Vérifiez la clause alcool : elle doit couvrir les dommages causés par vos clients après consommation, sous conditions claires.
2. Contrôlez le plafond de garantie corporelle : un accident grave dépasse vite plusieurs centaines de milliers d’euros.
3. Déclarez fidèlement la saisonnalité, la structure démontable et les horaires, sous peine de refus d’indemnisation.
Exemple concret chiffré d’un bar de plage
Prenons un bar de plage de 80 m² avec terrasse, ouvert de mai à septembre, avec un chiffre d’affaires de 220 000 €. Il sert des cocktails jusqu’à minuit et organise deux soirées musicales par mois.
Un soir d’août, un client quitte l’établissement et provoque un accident de la route. La victime met en cause le bar, estimant que le client avait trop bu. L’expertise retient une part de responsabilité de l’exploitant, à hauteur de 60 000 €. Sans RC alcool adaptée, cette somme pèse directement sur la trésorerie. Avec un contrat correct, l’assureur indemnise et prend en charge la défense.
Pour ce profil, la prime annuelle combinée RC Pro étendue et multirisque se situerait autour de 1 800 à 2 600 €, soit quelques mois de marge évités en cas de pépin. (Exemple illustratif, tarifs indicatifs)
Comment comparer et choisir la meilleure assurance bar de plage
Comparer seul demande du temps et une lecture fine des conditions générales. Un courtier indépendant comme AGS Assurance consulte pour vous de nombreux partenaires assureurs, compagnies françaises et étrangères. Il adapte la proposition à votre activité saisonnière.
Voici les critères à examiner : le niveau de franchise, l’étendue de la clause alcool, la protection juridique, la garantie des structures démontables et la perte d’exploitation. Demandez aussi une attestation d’assurance claire, souvent exigée par la commune pour l’autorisation d’occupation du domaine public.
Si votre bar a déjà connu un sinistre, la démarche reste possible. Un courtier sait présenter votre dossier. Sur la gestion des licences, notre article sur l’assurance d’un café et la licence IV détaille des points utiles. Pour les établissements nocturnes, voyez aussi l’assurance discothèque RC alcool et licence IV. Les organismes professionnels comme France Assureurs publient des repères utiles.
FAQ — Assurance bar de plage RC alcool
L’assurance RC est-elle obligatoire pour un bar de plage ?
Aucun texte unique ne l’impose à tous les bars, mais la commune la demande presque toujours pour autoriser l’occupation de la plage. Surtout, votre responsabilité est engagée sans plafond en cas de dommage. Sans assurance, vous payez sur vos biens personnels.
Quand souscrire avant la saison ?
Idéalement deux à trois mois avant l’ouverture. Cela laisse le temps de comparer et d’obtenir l’attestation exigée pour l’autorisation d’occupation. Les contrats saisonniers se négocient mieux hors période de forte demande.
La RC alcool couvre-t-elle un client qui a trop bu ?
Cela dépend des clauses. La garantie intervient souvent si vous avez respecté la loi. Si vous avez servi une personne manifestement ivre, l’assureur peut opposer une exclusion. Faites vérifier ce point avant de signer.
Combien coûte une assurance bar de plage avec AGS Assurance ?
Le tarif dépend de votre surface, de votre chiffre d’affaires et de vos horaires. AGS Assurance compare plusieurs offres et vous remet un devis gratuit et personnalisé. Comptez en repère quelques centaines d’euros par an en RC seule, davantage avec la multirisque.
Pourquoi passer par un courtier comme AGS Assurance ?
Un courtier indépendant compare de nombreux assureurs et négocie pour vous. AGS Assurance vous aide à lire les exclusions, à ajuster les garanties à la saisonnalité et à constituer le dossier, y compris en cas d’historique difficile.
Conclusion : sécurisez votre saison dès maintenant
Un bar de plage vit de l’ambiance, mais un seul accident peut ruiner une saison entière. Une assurance bar de plage RC alcool bien calibrée protège vos clients, votre responsabilité et votre trésorerie. Ne vous contentez pas du prix le plus bas : vérifiez la clause alcool, les plafonds, la saisonnalité et la protection juridique.
AGS Assurance, courtier indépendant, compare pour vous de nombreux assureurs et vous accompagne de la demande de devis jusqu’à l’attestation. Prenez quelques minutes pour comparer les offres : vous gagnez en sérénité et vous évitez les mauvaises surprises au moment d’un sinistre. Votre établissement mérite une couverture à la hauteur de son succès.


