
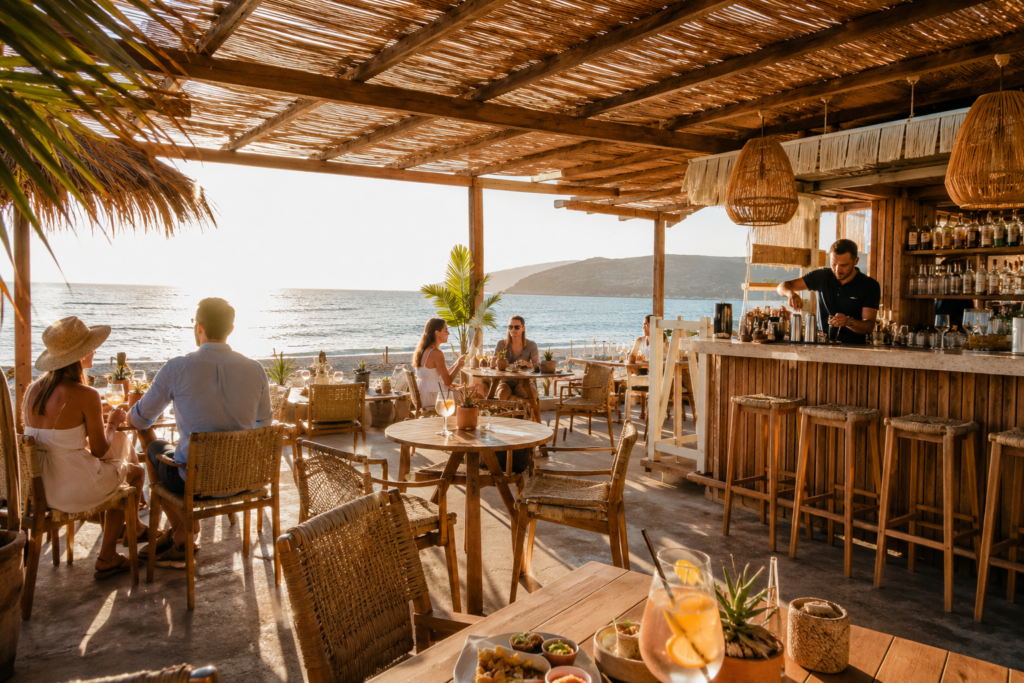
Une assurance bar de plage refusé quelques semaines avant l’ouverture de la saison, c’est une vraie menace pour votre activité. Sans contrat valide, impossible d’ouvrir votre paillote, votre guinguette ou votre beach bar en toute légalité. Bonne nouvelle : un refus d’assureur n’est jamais une fin en soi. Il traduit presque toujours un risque mal présenté, un historique de sinistres ou une activité jugée trop saisonnière par une compagnie généraliste.
Dans cet article, nous détaillons pourquoi les assureurs refusent les bars de plage, ce que vous pouvez faire pour inverser la situation et comment retrouver une couverture complète. Nous abordons aussi les tarifs indicatifs 2026 et les pièges à éviter lors de votre prochaine demande de devis.
Pourquoi une assurance bar de plage refusé est un cas fréquent
Un bar de plage cumule des risques que les assureurs classiques redoutent. L’établissement est souvent construit en structure légère, exposé au vent, au sable et à l’eau salée. Il fonctionne quelques mois par an avec un pic de fréquentation très concentré. Il sert de l’alcool, accueille de la musique et reçoit parfois des clients en maillot, donc avec des risques de chute, de baignade ou d’intoxication.
Plusieurs motifs expliquent un refus de souscription :
- un sinistre récent (incendie, dégât des eaux, tempête, vol de matériel) ;
- une résiliation antérieure pour impayés ou pour sinistralité ;
- une activité mal décrite dans le dossier (restauration, concerts, location de transats, sports nautiques) ;
- l’absence de plan de sécurité ou de conformité ERP à jour ;
- une exploitation sous concession ou autorisation d’occupation temporaire dont les conditions ne sont pas claires.
Précisons un point juridique : le Bureau Central de Tarification n’intervient que pour les assurances rendues obligatoires par la loi. Pour un bar de plage, la plupart des garanties sont facultatives, mais votre concession, votre bailleur ou votre sous-traité d’exploitation les exige souvent. Vous devez donc trouver une solution de marché.
Ce que couvre une assurance bar de plage : le tableau de référence
Avant de relancer des assureurs, listez précisément les garanties dont vous avez besoin. Un dossier clair se refuse moins souvent.
| Garantie | Couvert ? | Détail |
|---|---|---|
| RC Pro exploitation | Oui | Dommages causés aux clients et aux tiers (chute, intoxication, brûlure). |
| Incendie / explosion | Oui | Bâtiment léger, mobilier, cuisine, stock de boissons. |
| Dégâts des eaux / tempête | Selon contrat | Souvent limités sur les structures démontables : vérifiez les plafonds. |
| Vol et vandalisme | Selon contrat | Condition : fermeture sécurisée et inventaire du matériel. |
| Perte d’exploitation | Option | Indemnise le chiffre d’affaires perdu après un sinistre garanti. |
| Protection juridique | Option | Litiges avec clients, voisins, concédant ou fournisseurs. |
| Intoxication alimentaire | Oui, si déclarée | Activité de restauration à mentionner clairement. |
Tarifs et garanties : combien coûte une assurance bar de plage en 2026 ?
Le coût dépend de la surface, du chiffre d’affaires, de la durée d’ouverture, du matériel assuré et de votre historique de sinistres. À titre indicatif, une RC Pro seule se situe souvent entre 400 et 1 200 € par an. Un contrat multirisque complet (bâtiment léger, contenu, perte d’exploitation) atteint plus fréquemment 1 500 à 4 500 € par an. Un établissement avec sinistres récents ou résiliation passée peut subir une surprime de 15 à 40 %. Tarifs indicatifs 2026, à titre d’information.
3 points de vigilance prioritaires :
1. Déclarez toutes vos activités (restauration, musique, location de matériel) : une activité omise peut entraîner un refus de garantie au sinistre.
2. Vérifiez les franchises et plafonds en cas de tempête ou de submersion, fréquents en bord de mer.
3. Contrôlez les conditions de prévention exigées (extincteurs, vérifications électriques, fermeture sécurisée) : leur non-respect réduit l’indemnisation.
Exemple concret chiffré : un beach bar refusé après un sinistre
Prenons un beach bar de 80 m² qui réalise 220 000 € de chiffre d’affaires sur cinq mois. Après un dégât des eaux survenu l’été précédent, son assureur ne renouvelle pas le contrat. Trois autres compagnies refusent ensuite le dossier, faute de présentation claire de la prévention mise en place.
Le gérant fait alors appel à un courtier. Le dossier est reconstruit : attestation de vérification électrique, plan d’évacuation, photos de l’installation, historique détaillé du sinistre et travaux de correction réalisés. Résultat : une proposition multirisque à environ 2 900 € par an, avec une franchise relevée sur le dégât des eaux. Sans ce travail, il aurait payé davantage ou n’aurait pas ouvert. (Exemple illustratif, tarifs indicatifs)
Que faire après un refus : le plan d’action en 5 étapes
1. Obtenir la raison écrite du refus
Demandez à l’assureur ou à l’intermédiaire le motif précis. Un refus lié à un défaut de pièces se corrige vite. Un refus lié à la sinistralité demande un argumentaire différent.
2. Corriger les points de risque
Mettez à jour les contrôles électriques et incendie, installez les équipements manquants et sécurisez la fermeture. Conservez les factures : elles prouvent votre démarche.
3. Reconstruire un dossier complet
Décrivez toutes les activités, la période d’ouverture, la capacité d’accueil, le matériel et le chiffre d’affaires. Un dossier précis rassure l’assureur et limite la surprime.
4. Ne pas multiplier les demandes en direct
Chaque refus alimente votre historique de souscription. Mieux vaut passer par un interlocuteur qui connaît les compagnies acceptant les risques saisonniers.
5. Sécuriser la date d’ouverture
Une couverture provisoire ou un contrat temporaire permet parfois d’ouvrir à temps pendant la négociation du contrat définitif. Anticipez au moins six à huit semaines avant la saison. Pour plus d’informations sur les obligations liées au débit de boissons, consultez le portail officiel Service-Public.fr.
Si vous gérez aussi un établissement de nuit, notre analyse sur l’assurance dancing refusée et celle consacrée à l’assurance club libertin refusée détaillent des situations proches.
Comment comparer et choisir la meilleure assurance bar de plage refusé ailleurs
Quand une compagnie refuse votre dossier, une autre peut l’accepter à de meilleures conditions. Chaque assureur a ses propres critères d’appétence : zone géographique, durée d’ouverture, type de structure, antécédents. C’est précisément le rôle du courtier indépendant.
AGS Assurance consulte de nombreux partenaires assureurs, compagnies françaises et étrangères, afin de trouver celui qui accepte votre profil. Nous présentons votre dossier de façon structurée, nous négocions les franchises et nous vous aidons à fournir l’attestation d’assurance demandée par votre concédant ou votre bailleur. Pour les questions d’alcool et de licence, notre article sur l’assurance RC alcool d’un pub apporte des repères utiles. Vous pouvez aussi consulter France Assureurs pour comprendre le fonctionnement du marché.
FAQ — Assurance bar de plage refusé
L’assurance est-elle obligatoire pour un bar de plage ?
Aucune loi n’impose toutes les garanties, mais votre concession, votre sous-traité d’exploitation ou votre bailleur exigent presque toujours une RC Pro et une garantie incendie. Sans attestation, l’ouverture peut être refusée.
Quand faut-il souscrire avant la saison ?
Idéalement six à huit semaines avant l’ouverture. Ce délai permet de corriger un éventuel refus sans compromettre la date de lancement.
Un sinistre passé empêche-t-il d’être assuré ?
Non. Il peut entraîner une surprime ou une franchise plus élevée, mais un dossier documenté (travaux réalisés, prévention renforcée) reste assurable auprès de certains assureurs.
Combien coûte une assurance pour un bar de plage ?
Selon la surface, le chiffre d’affaires et l’historique, comptez de quelques centaines d’euros pour une RC Pro seule à plusieurs milliers d’euros pour une multirisque complète. AGS Assurance compare plusieurs offres pour vous proposer le meilleur rapport couverture/prix. Tarifs indicatifs 2026.
Pourquoi passer par un courtier comme AGS Assurance ?
Un courtier indépendant connaît les assureurs qui acceptent les risques saisonniers et les dossiers difficiles. AGS Assurance prépare votre dossier, met les partenaires en concurrence et négocie les conditions, ce qui évite de multiplier les refus.
Conclusion : transformer un refus en contrat adapté
Un refus d’assureur ressemble à un blocage, mais il révèle surtout un dossier à retravailler. En identifiant le motif, en corrigeant les points de risque et en présentant précisément votre activité, vous multipliez vos chances d’obtenir une couverture adaptée. N’attendez pas la veille de l’ouverture : plus vous anticipez, plus vous gardez de marge de négociation sur les tarifs et sur les franchises.
AGS Assurance, courtier indépendant, vous accompagne de l’analyse de votre risque à la remise de l’attestation. Nous comparons les offres de nombreux partenaires pour trouver la solution qui protège votre établissement, votre équipe et vos clients tout au long de la saison. Demandez votre devis gratuit et sécurisez dès maintenant l’ouverture de votre bar de plage.


